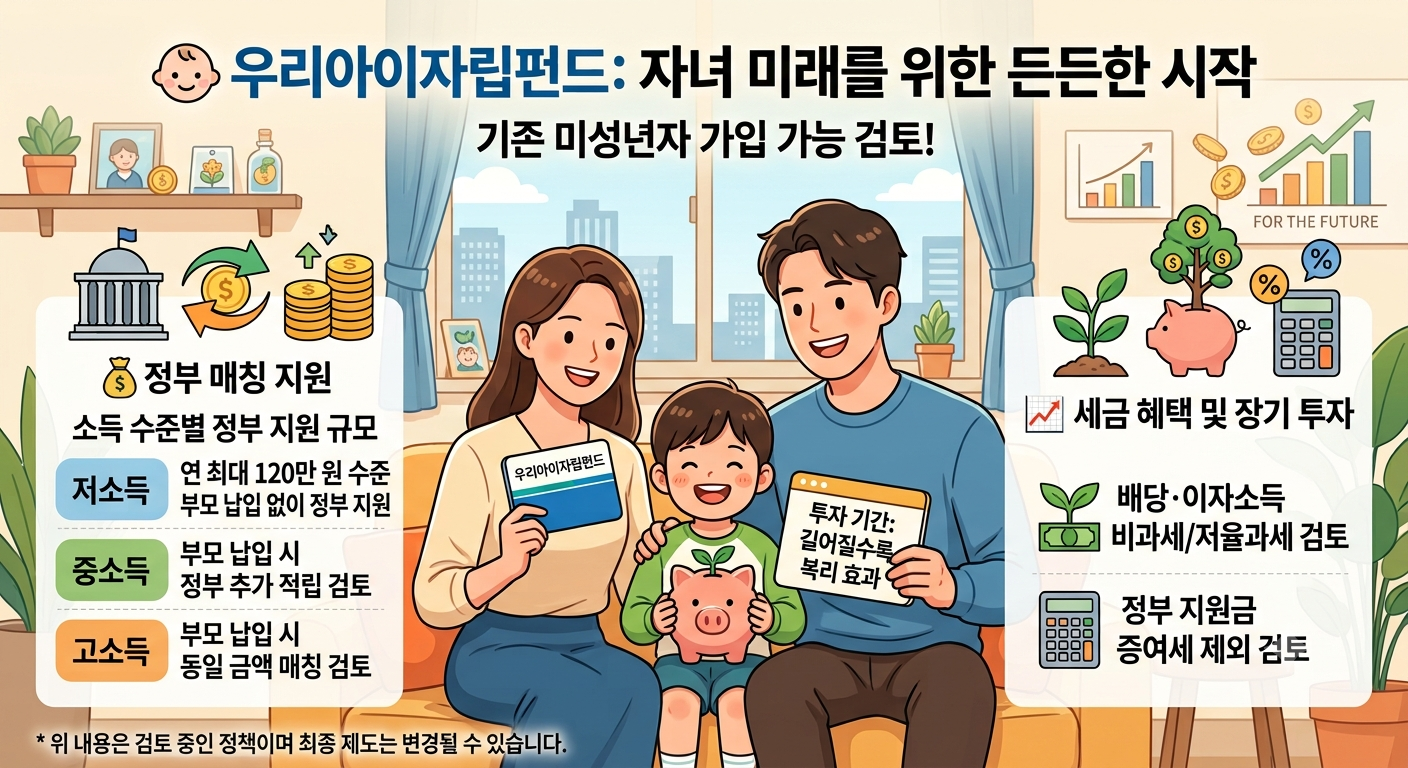
👶 우리아이자립펀드, 기존 아이도 가입 가능할까?
정부 지원금은 출생 시점에 따라 다르지만 세금 혜택 확대 검토
안녕하세요 😊
생활과 경제에 도움이 되는 정보를 쉽게 정리해 드립니다.
최근 부모님들이 관심을 가질 만한 새로운 제도가 발표됐습니다.
바로 우리아이자립펀드입니다.
처음에는 특정 시점 이후 태어난 아이들만 혜택을 받을 수 있다는 점 때문에 아쉬움이 컸는데요.
최근에는 기존에 태어난 미성년자도 펀드 가입과 세제 혜택을 받을 수 있도록 하는 방안이 검토되고 있습니다.
오늘은 복잡한 내용을 쉽게 정리해 보겠습니다.
---
📌 우리아이자립펀드란?
쉽게 말하면,
아이의 미래 자산 형성을 위해 부모와 정부가 함께 돈을 모을 수 있도록 지원하는 제도입니다.
가정의 소득 수준에 따라 정부가 일정 금액을 함께 적립해 주는 방식이 핵심입니다.
아이를 위한 장기 투자 통장과 비슷한 개념으로 볼 수 있습니다.
---
💰 정부 지원은 어떻게 받을까?
현재 발표된 방향을 보면 가구 소득 수준에 따라 지원 방식이 달라집니다.
✅ 소득 수준이 낮은 가구
부모가 별도로 돈을 넣지 않아도
정부가 연간 일정 금액을 지원하는 방식이 검토되고 있습니다.
최대 연 120만 원 수준의 지원이 거론되고 있습니다.
---
✅ 중간 소득 구간
부모가 일정 금액을 납입하면
정부가 추가로 돈을 보태는 방식입니다.
예를 들어 부모가 돈을 넣으면
정부가 더 큰 금액을 함께 적립해 주는 구조가 적용될 수 있습니다.
---
✅ 상대적으로 소득이 높은 구간
부모가 일정 금액을 납입하면
정부가 같은 수준의 금액을 매칭하는 방식이 검토되고 있습니다.
즉,
👉 소득 수준에 따라 정부 지원 규모가 달라지는 구조입니다.
---
⚠️ 가장 중요한 부분
정부 매칭 지원은 모든 아이가 받을 수 있는 것은 아닙니다
현재 발표된 기준에서는
2026년 9월 1일 이후 출생한 아이가 정부 매칭 지원의 대상이 되는 방향입니다.
그래서 그 이전에 태어난 아이를 둔 부모님들 사이에서는
"왜 생일에 따라 혜택이 달라지나요?"
라는 의견이 나오고 있습니다.
---
👶 그렇다면 기존에 태어난 아이는 아무 혜택이 없을까?
여기서 중요한 변화가 있습니다.
정부는 기존 미성년자에게도
✅ 우리아이자립펀드 가입 기회를 제공하고
✅ 펀드에서 발생하는 투자 수익에 세금 혜택을 주는 방안
을 검토하고 있습니다.
즉,
정부 매칭 지원과 세금 혜택은 구분해서 생각해야 합니다.
---
💡 연간 납입 한도는?
검토되고 있는 내용에 따르면
💰 연간 최대 200만 원
수준의 납입 한도가 설정될 가능성이 있습니다.
매달 계산하면 약
16만 원 정도
를 꾸준히 투자하는 수준입니다.
물론 최종 제도는 국회 논의와 관련 법안에 따라 달라질 수 있습니다.
---
📈 가장 관심 가는 부분
배당과 이자에 세금 혜택 가능성
우리아이자립펀드의 가장 큰 장점으로 기대되는 부분입니다.
정부는 펀드에서 발생하는
✔️ 배당소득
✔️ 이자소득
등에 대해
🔹 비과세
또는
🔹 낮은 세율로 따로 과세하는 방식
을 검토하고 있습니다.
장기적으로 아이의 자산을 모으는 부모 입장에서는 상당히 중요한 부분입니다.
---
🧮 왜 세금 혜택이 중요할까?
투자는 단순히 수익률만 중요한 것이 아닙니다.
장기 투자에서는
세금이 복리 효과를 줄일 수도 있기 때문입니다.
예를 들어 같은 투자 수익이 발생하더라도
세금을 적게 내면
➡️ 더 많은 돈이 계좌에 남고
➡️ 남은 돈이 다시 투자되고
➡️ 시간이 지날수록 복리 효과가 커질 수 있습니다.
그래서 장기 투자에서는
📌 "어디에 투자하느냐"만큼
📌 "어떤 계좌를 이용하느냐"도 중요합니다.
---
🎁 정부가 지원한 돈에 증여세가 붙을까?
이 부분도 부모님들이 궁금해할 내용입니다.
정부는 정부가 매칭해 주는 지원금에 대해 증여세 부담을 없애는 방향을 검토하고 있습니다.
정부 정책으로 지급되는 지원금에 세금 문제가 발생하면 제도의 취지가 약해질 수 있기 때문입니다.
---
📊 쉽게 정리하면
구분| 예상 내용
가입 대상| 기존 미성년자까지 확대 검토
연간 납입 한도| 최대 200만 원 수준 검토
정부 매칭| 특정 기준일 이후 출생아 중심
배당·이자| 비과세 또는 저율 과세 검토
정부 지원금| 증여세 제외 방향 검토
시행 시점| 관련 법안 논의 후 결정
⚠️ 위 내용은 현재 발표 및 검토 단계의 정책 방향을 쉽게 정리한 것으로, 최종 제도는 변경될 수 있습니다.
---
🤔 부모님 입장에서 어떻게 활용하면 좋을까?
개인적으로 가장 중요한 것은
"정부 지원금이 있으니까 무조건 가입"
이 아니라,
아이의 장기 자산 계획 전체를 함께 보는 것입니다.
예를 들어
👶 우리아이자립펀드
➕
📈 장기 적립식 투자
➕
💰 기존 자녀 증여 제도
등을 함께 비교해 보는 것이 좋습니다.
특히 아이의 투자 기간은 성인보다 훨씬 길 수 있습니다.
그래서 단기 수익보다
⏰ 긴 투자 기간
이 가장 큰 장점이 될 수도 있습니다.
---
📚 투자 공부 포인트
이번 정책에서 우리가 주목할 부분은 단순히 지원금만이 아닙니다.
① 정부 지원금
처음 투자금을 늘려줄 수 있습니다.
② 세금 혜택
장기 투자 수익률에 영향을 줄 수 있습니다.
③ 복리 효과
어릴 때부터 시작하면 투자 기간이 길어집니다.
④ 장기 투자 습관
아이의 미래를 위해 정기적으로 자산을 모으는 계기가 될 수 있습니다.
---
✍️ 한 줄 정리
👶 우리아이자립펀드는 출생 시점에 따라 정부 매칭 지원은 차이가 있을 수 있지만, 기존 미성년자에게도 가입과 세금 혜택의 기회를 확대하는 방향이 검토되고 있습니다.
---
⚠️ 꼭 확인하세요
현재 내용은 정책 발표와 검토 방향을 바탕으로 정리한 것입니다.
📌 실제 가입 조건
📌 정부 지원 대상
📌 소득 기준
📌 세금 혜택 방식
📌 시행 시기
등은 국회 논의와 최종 법령에 따라 달라질 수 있습니다.
따라서 실제 가입 전에는 반드시 정부의 공식 발표와 금융기관 안내를 확인해야 합니다.
---
📌 함께 보면 좋은 블로그
🔗 네이버 블로그
https://m.blog.naver.com/endpark1
오늘도 좋은 하루 : 네이버 블로그
지구를 갖는다.
m.blog.naver.com
🔗 구글 Blogger
https://endpark1.blogspot.com/
돈이 되는 공부 ⭐⭐⭐⭐⭐ → 투자, 경제, AI, 재테크
endpark1.blogspot.com
🔗 티스토리
https://ideas54457.tistory.com/
주식 및 생활
주식 및 생활
ideas54457.tistory.com
---
🏷️ 해시태그
#우리아이자립펀드 #자녀재테크 #아이통장 #자녀투자 #자녀펀드 #정부지원정책 #육아지원정책 #비과세 #세금혜택 #장기투자 #복리효과 #미성년자투자 #자녀자산관리 #재테크공부 #경제공부 #투자공부 #육아정보 #정부정책 #생활경제 #돈공부
※ 이 글은 경제·금융 공부를 위한 정보성 콘텐츠입니다. 실제 투자와 금융상품 가입은 본인의 판단과 책임으로 결정해야 합니다.
'금융·세금·지원금' 카테고리의 다른 글
| 2027년 기초연금 소득 하위 30% 월 38만원, 부부 감액 10%로 (0) | 2026.11.17 |
|---|---|
| 기초연금 2030년 30조원 넘는다|앞으로 복지 지출 얼마나 늘어날까? (0) | 2026.09.06 |
| 💰 기초연금, 정말 필요한 노인에게 가고 있을까? 노인 70%에게 지급되는 기초연금 수급자 중 64.3%는 ‘비빈곤 노인’ (0) | 2026.09.03 |
| 2027년 청년 지원정책 총정리|청년 1명 최대 1억9582만원, 무엇이 달라지나? (0) | 2026.08.29 |
| 🏠 월 20만원씩 최대 1년!대전 청년이라면 놓치지 말아야 할 월세 지원금 (0) | 2026.08.26 |