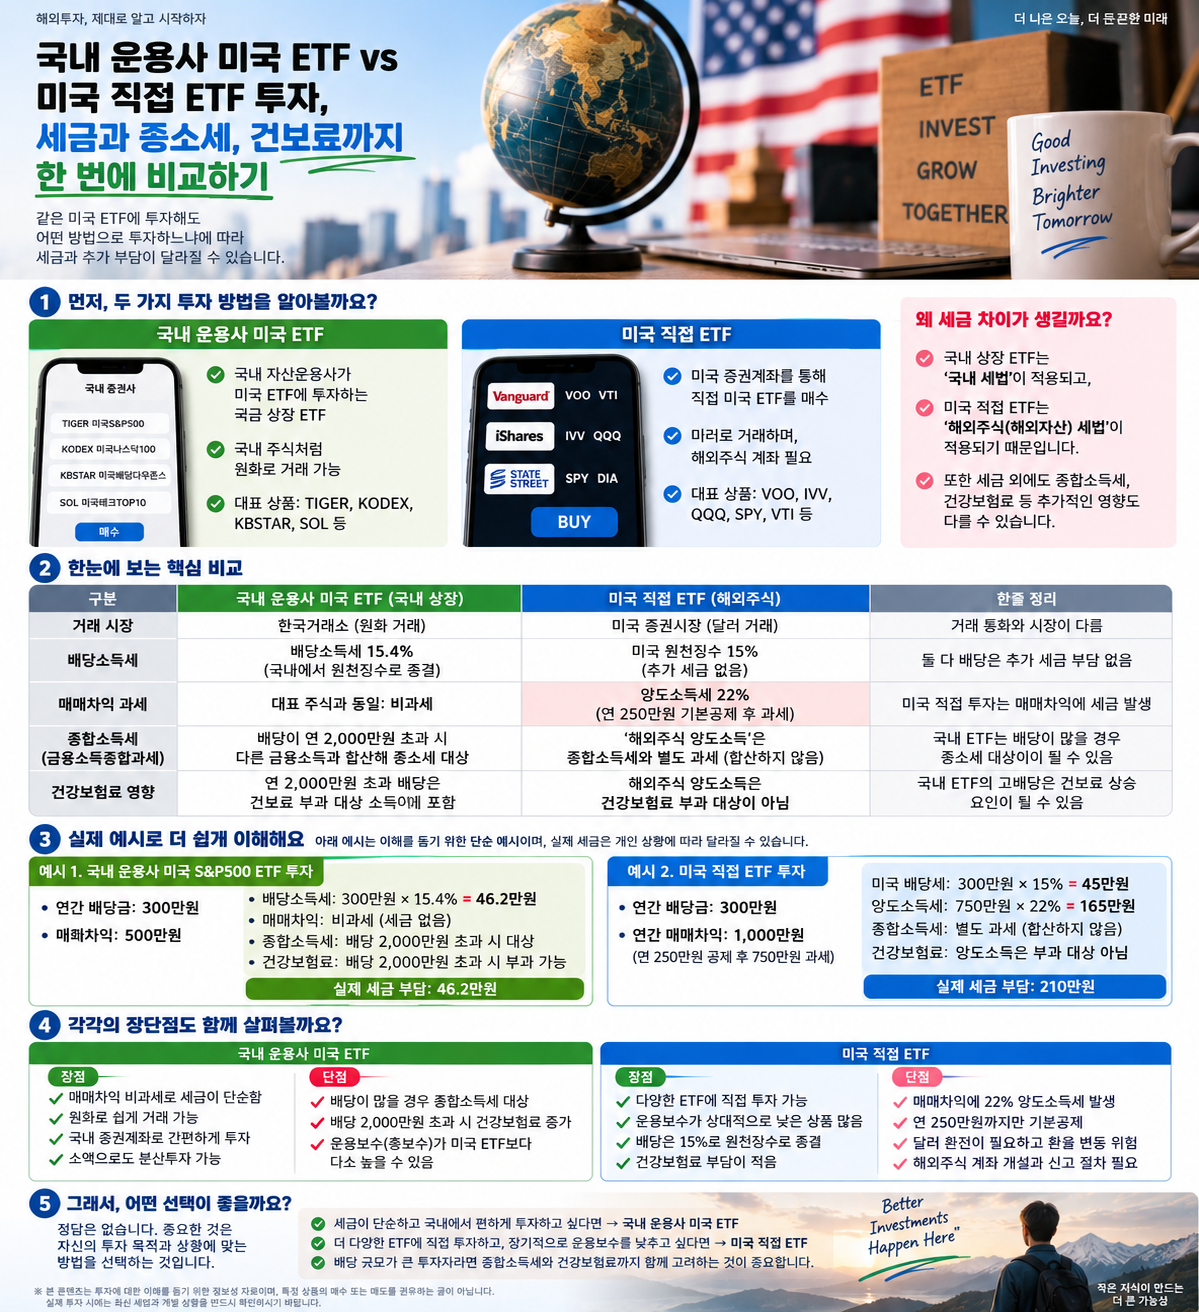
같은 미국 S&P500에 투자해도 국내 상장 ETF를 사면 15.4%, 미국 증시에서 직접 사면 22%가 붙습니다. 1,000만원 수익이면 154만원과 165만원, 차이는 11만원입니다. 그런데 금융소득이 2,000만원을 넘는 순간 이 순서가 뒤집힙니다.
2026년 11월 현행 세법 기준입니다. 번 돈이 배당소득으로 잡히느냐 양도소득으로 잡히느냐가 달라서, 수익률표만 보고 고르면 세금에서 손해를 보기 쉽습니다.
15.4%와 22%, 세금 이름부터 다릅니다
국내에 상장된 미국 ETF(예: TIGER 미국S&P500)를 팔아 남긴 차익은 배당소득으로 잡힙니다. 계산식은 Min(매매차익, 과표증분) × 15.4%입니다. 실제 수익보다 과표증분이 작은 경우가 많아 체감 세율은 15.4%보다 낮게 나옵니다.
미국 증시에서 VOO를 직접 팔면 양도소득입니다. 연 250만원을 빼고 20%에 지방소득세 2%를 더한 22%가 붙습니다. 다음 해 5월 말까지 신고해야 하고, 손익통산이 되는 대신 신고 의무가 따라옵니다.
| 구분 | 국내 상장 미국 ETF | 미국 ETF 직접투자 |
|---|---|---|
| 매매차익 | 과표증분 × 15.4%, 배당소득 | 250만원 공제 후 22%, 양도소득 |
| 분배금·배당 | 15.4%, 금융소득에 합산 | 미국 15% 원천징수, 금융소득에 합산 |
| 금융소득 2,000만원 | 매매차익까지 합산 | 매매차익은 제외, 배당금만 합산 |
| 절세계좌 | ISA·연금저축·IRP 가능 | 불가(일반계좌만) |
| 신고 | 원천징수로 종결 | 매년 5월 양도소득세 신고 |
국내주식형 ETF는 매매차익이 비과세이고 분배금에만 15.4%가 붙습니다. 미국 지수 ETF와 같은 '국내 상장'으로 묶어 생각하면 안 됩니다.
1,000만원 벌면 실제로 얼마가 나가나
투자금 5,000만원으로 1년에 매매차익 1,000만원과 분배금 300만원을 냈다고 가정합니다.
- 국내 상장: 매매차익 154만원(과표증분이 작으면 더 줄어듦) + 분배금 46만2000원 = 약 200만원
- 미국 직접: (1,000만원 − 250만원) × 22% = 165만원 + 배당 46만2000원 = 약 211만원
차이는 11만원. 세금만 보면 국내 상장이 조금 앞서지만, 미국 직접투자는 환전·신고 비용이, 국내 상장은 운용보수가 붙습니다. 이 정도 수익에서는 어느 쪽도 결정적이지 않습니다.
금융소득 2,000만원, 여기서 유리한 쪽이 뒤집힙니다
배당소득이 연 2,000만원을 넘으면 금융소득 전체가 근로소득과 합산돼 6~45% 누진세율로 다시 계산됩니다. 국내 상장 미국 ETF의 매매차익은 배당소득이라 이 합산에 들어갑니다. 15.4%로 끝날 세금이 소득이 높으면 35%를 넘길 수 있습니다.
미국 ETF를 직접 팔아 생긴 차익은 양도소득이라 합산 대상이 아닙니다. 22%가 최종 세율로 고정되고, 배당금만 금융소득에 들어갑니다. 자산이 커질수록 미국 직접투자를 고르는 이유가 여기에 있습니다.
건강보험료도 갈립니다. 국내 상장 ETF의 매매차익·분배금과 미국 ETF 배당금은 건보료 산정 소득에 들어가지만, 미국 ETF 매매차익(양도소득)은 빠집니다. 직장가입자는 보수 외 소득 연 2,000만원 초과분에 소득월액보험료가 붙고, 피부양자는 그 해 자격을 잃습니다. 배당형 커버드콜 ETF를 목돈으로 들고 있다면 세금보다 건보료가 더 아플 수 있습니다.
절세계좌에서는 국내 상장 ETF만 담을 수 있습니다
ISA는 연 2,000만원, 총 1억원까지 넣을 수 있습니다. 일반형 200만원(서민형 400만원)까지 비과세이고 초과분은 9.9% 분리과세, 손익통산과 3년 의무가입이 붙습니다. 연금저축·IRP는 납입액 세액공제와 과세이연이 됩니다.
다만 두 계좌 모두 미국 증시에 직접 상장된 ETF는 담을 수 없습니다. 절세계좌에서는 국내 상장 ETF로만 채우고, 미국 ETF 직투는 일반계좌로 나눠야 합니다. ISA 안에서 국내 상장 미국 ETF를 사면 매매차익도 비과세·분리과세로 정리돼 금융소득 합산 걱정이 사라집니다.
2027년 시행을 목표로 한 '생산적 금융 ISA'는 납입·비과세 한도를 늘리는 방향으로 국회 심사 중입니다. 11월 현재 확정 전이라 지금 가입하면 현행 한도가 적용됩니다. 개편을 기다리는 사이 비과세 한도를 못 채우는 쪽이 더 손해입니다.
내 계좌에 맞는 선택, 다섯 가지만 확인하세요
- 1년 수익이 250만원 이하라면 미국 직접투자는 세금 0원, 국내 상장은 15.4%
- 금융소득이 2,000만원을 넘긴다면 매매차익까지 양도소득으로 빼는 미국 직접투자가 유리
- 금융소득이 2,000만원 아래이고 절세계좌를 쓴다면 국내 상장이 유리
- 분배금이 매매차익보다 크다면 두 방식 모두 금융소득 합산, 건보료까지 계산
- 매년 5월 신고할 자신이 없다면 국내 상장이 안전(무신고 가산세 20%)
국내 상장 미국 ETF도 5월에 신고하나요
신고하지 않습니다. 매도할 때 15.4%가 원천징수로 끝나고 양도소득세 신고와 무관합니다. 다만 금융소득이 2,000만원을 넘으면 5월 종합소득세 신고에서 합산됩니다.
미국 ETF 배당은 미국에서 세금을 떼나요
조세조약에 따라 15%를 미국에서 원천징수합니다. 국내에서 15.4%와 차액만 정산하므로 이중과세는 아닙니다.
환율이 오르면 세금도 늘어나나요
미국 직접투자의 양도차익은 원화로 환산해 계산합니다. 달러가 오르면 원화 기준 차익이 커져 세금도 함께 늘어납니다.
정리
수익이 작으면 미국 직접투자의 250만원 공제가, 금융소득이 2,000만원을 넘으면 양도소득으로 분리되는 구조가 유리합니다. 반대로 절세계좌를 쓸 수 있고 금융소득이 크지 않다면 국내 상장 ETF가 계산도 관리도 단순합니다.
배당 ETF를 고르는 중이라면 SCHD와 VIG 비교를, 월 분배금이 목적이라면 커버드콜 ETF 구조를, 자산 배분 비중은 금리 3% 시대 6대4 전략을 함께 보면 판단이 빨라집니다.
※ 기준: 2026년 11월 현행 소득세법·국민건강보험법, 국세청 해외주식 양도소득세 안내. 2027년 생산적 금융 ISA는 국회 심사 중으로 시행 전입니다. 국내 상장 ETF의 실제 세금은 상품별 과표기준에 따라 달라질 수 있습니다.
'주식·ETF' 카테고리의 다른 글
| SCHD 결국 VIG 제쳤다…1위 배당 ETF가 된 진짜 이유, 그런데 지금 사도 될까? (0) | 2026.09.06 |
|---|---|
| 💰 금리 3% 시대, 주식에 몰빵해도 될까? 전문가가 제안한 ‘6대4’ 자산배분 전략 (0) | 2026.09.05 |
| 💰 월배당 투자, 커버드콜 ETF란?매달 현금흐름을 만들고 싶은 투자자가 꼭 알아야 할 것 (0) | 2026.08.25 |
| 💵 미국 달러 투자 방법 총정리|달러 직접투자부터 미국 ETF·국채까지 (0) | 2026.08.22 |