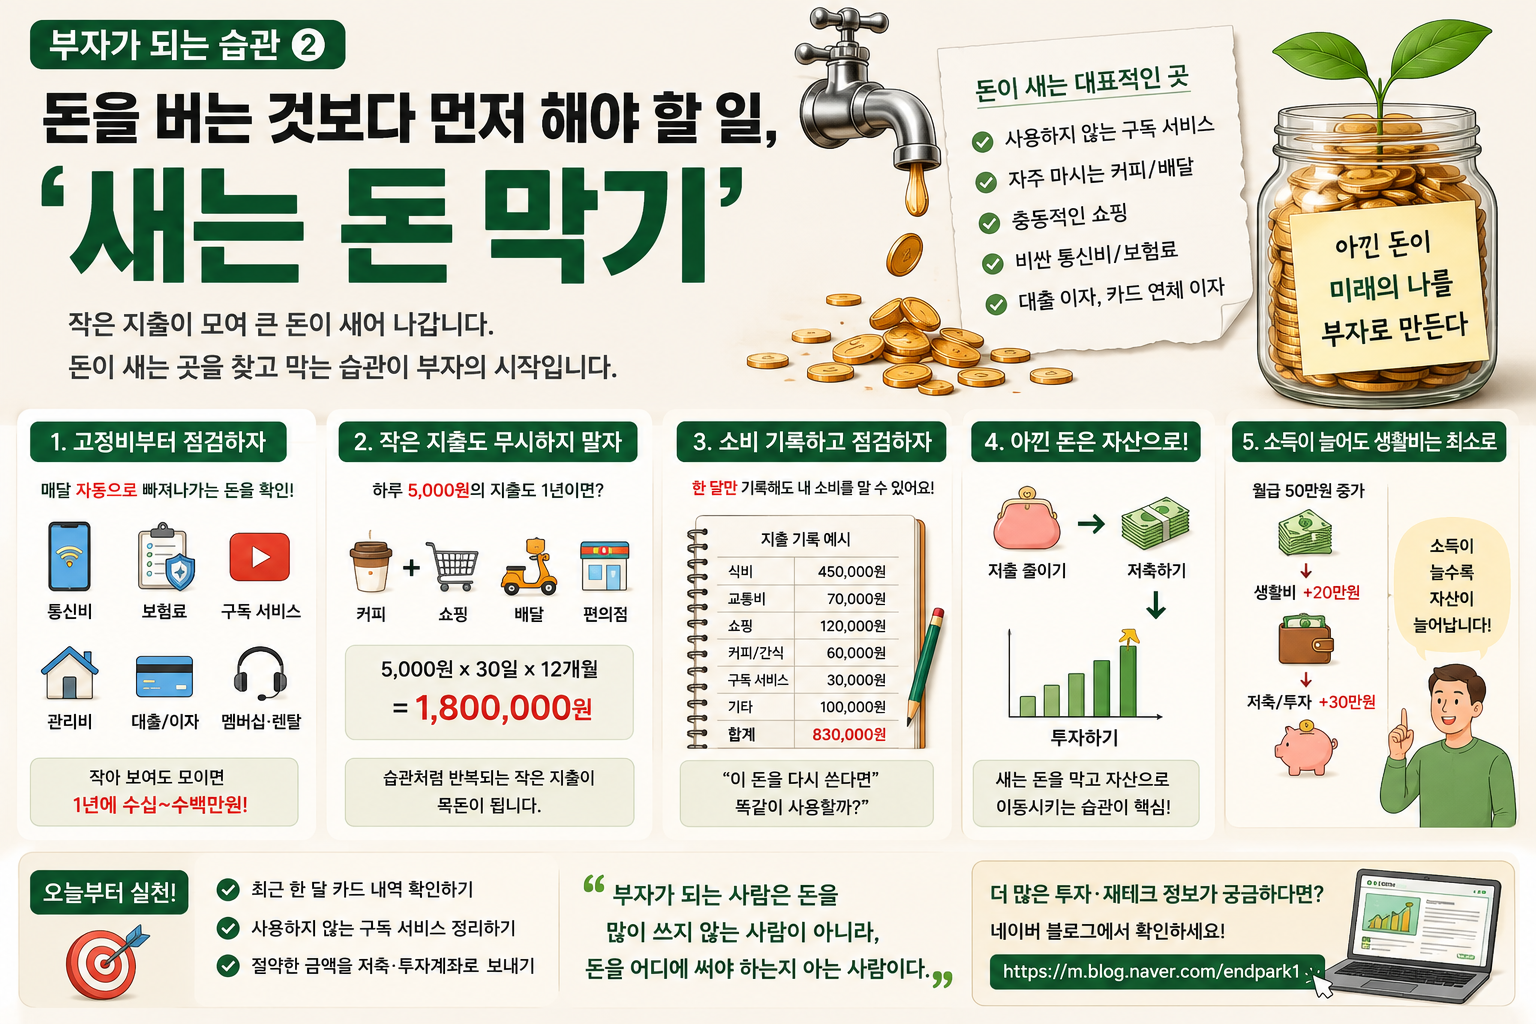
💰 부자가 되는 습관 ②
돈을 버는 것보다 먼저 해야 할 일, '새는 돈 막기'
안녕하세요.
생활과 투자에 도움이 되는 정보를 쉽게 정리해 드리는 블로거입니다.
부자가 되기 위해서는
돈을 많이 벌어야 한다고 생각하기 쉽습니다.
물론 소득을 늘리는 것은 중요합니다.
하지만 소득이 늘어났는데도
항상 돈이 부족한 사람이 있습니다.
왜 그럴까요?
이유는 생각보다 간단합니다.
"버는 돈만큼 쓰기 때문입니다."
월급이 300만원일 때 300만원을 쓰고,
월급이 400만원이 되면 400만원을 쓰고,
월급이 500만원이 되면
어느새 생활비도 500만원에 가까워집니다.
그래서 부자가 되는 두 번째 습관은
"돈이 새어나가는 곳을 찾아서 막는 것"
입니다.
💡 1. 가장 먼저 확인해야 할 것은 '고정비'
매달 자동으로 빠져나가는 돈을 한번 살펴보세요.
통신비
보험료
구독 서비스
렌탈비
각종 멤버십
대출이자
관리비
등이 대표적입니다.
하나하나 보면 큰돈이 아닌 것처럼 보이지만
매달 반복되면 이야기가 달라집니다.
예를 들어 매달 5만원씩 줄일 수 있다면
1년 → 60만원
5년 → 300만원
10년 → 600만원
입니다.
투자수익을 계산하지 않아도
단순히 지출을 줄이는 것만으로
600만원의 차이가 생기는 것입니다.
📱 2. '작은 지출'을 무시하지 말자
많은 사람들이 큰돈을 쓸 때는
신중하게 생각합니다.
하지만 작은 지출은
상대적으로 쉽게 결제합니다.
커피 한 잔
배달 음식
온라인 쇼핑
편의점
사용하지 않는 구독 서비스
등입니다.
한 번의 지출은 작아 보이지만
반복되면 상당한 금액이 될 수 있습니다.
예를 들어 하루에 5,000원을
불필요하게 사용한다고 가정하면
하루 → 5,000원
한 달 → 약 15만원
1년 → 약 182만원
입니다.
"5천원 정도야."
라고 생각했던 돈이
1년으로 모이면 꽤 큰 금액이 됩니다.
📊 3. 그래서 '한 달만' 기록해보자
돈을 아끼는 가장 좋은 방법 중 하나는
자신의 소비 습관을 직접 확인하는 것입니다.
거창하게 가계부를 작성할 필요도 없습니다.
한 달 동안
식비
교통비
쇼핑
커피
취미
구독료
보험
통신비
기타
정도만 적어봐도 됩니다.
그리고 한 달이 끝난 뒤
이렇게 질문해 보는 것입니다.
"이 돈을 다시 쓴다면
똑같이 사용할까?"
필요한 지출이라면 유지하면 됩니다.
하지만
"생각해 보니 없어도 됐는데?"
라는 지출이 있다면
그곳이 바로 돈이 새고 있는 곳입니다.
💰 4. 절약은 무조건 참는 것이 아니다
절약이라고 하면
무조건 돈을 안 쓰는 것이라고 생각하기 쉽습니다.
하지만 꼭 그렇지는 않습니다.
중요한 것은
"가치 있는 곳에는 돈을 쓰고,
가치가 낮은 곳의 지출을 줄이는 것"
입니다.
예를 들어
가족과 함께하는 여행은 만족도가 높다면
굳이 줄일 필요가 없습니다.
하지만 거의 사용하지 않는
구독 서비스를 여러 개 유지하고 있다면
정리할 수 있습니다.
좋아하는 커피를 완전히 끊는 것보다
사용하지 않는 서비스를 정리하는 것이
더 쉬울 수도 있습니다.
절약은 참는 것보다
불필요한 것을 제거하는 것에 가깝습니다.
📈 5. 줄인 돈은 그냥 소비하지 말자
여기서 중요한 부분이 있습니다.
월 10만원을 절약했는데
그 돈으로 다른 소비를 해버린다면
자산은 크게 달라지지 않습니다.
그래서 절약한 돈은
바로 다른 곳으로 이동시키는 것이 좋습니다.
예를 들어
불필요한 구독료 3만원 절약
↓
자동이체로 저축
배달비 5만원 절약
↓
투자계좌로 이동
불필요한 쇼핑 7만원 절약
↓
비상금 또는 투자금으로 이동
이런 식입니다.
그러면
"절약 → 자산 증가"
라는 구조가 만들어집니다.
🔥 6. 소득이 늘어도 생활비를 같이 늘리지 말자
부자가 되는 과정에서
생각보다 중요한 부분입니다.
월급이 50만원 올랐다고 해서
생활비도 50만원 올릴 필요는 없습니다.
예를 들어
월급 50만원 증가
↓
생활비 20만원 증가
↓
저축·투자 30만원 증가
처럼 일부만 소비 수준을 높이는 방법도 있습니다.
소득이 증가할 때마다
생활 수준을 똑같은 비율로 올리지 않는 것입니다.
이렇게 하면 소득이 늘어날수록
자산을 만드는 속도도 빨라질 수 있습니다.
🎯 7. 오늘부터 딱 3가지만 해보세요
① 최근 한 달 카드 내역 확인하기
② 사용하지 않는 구독 서비스 정리하기
③ 절약한 금액을 저축·투자계좌로 보내기
이 세 가지만 해도
자신의 소비 습관을 파악하는 데 도움이 됩니다.
✅ 오늘의 한 줄
"부자가 되는 사람은 돈을 많이 쓰지 않는 사람이 아니라,
돈을 어디에 써야 하는지 아는 사람이다."
돈을 아끼는 것 자체가
목표가 될 필요는 없습니다.
중요한 것은
불필요한 소비를 줄이고
그 돈을 미래의 나에게 보내는 것입니다.
월 5만원이든
10만원이든
30만원이든 상관없습니다.
작은 금액이라도
꾸준히 자산으로 이동시키는 습관을 만들어 보세요.
결국 자산은
한 번의 큰 선택보다
매일 반복되는 작은 습관에서 만들어질 수 있습니다.
📌 부자가 되는 습관 시리즈
① 돈이 들어오면 먼저 저축하기
② 돈이 새는 곳부터 막기
③ 다음 편에서 계속됩니다.
📚 더 많은 투자·재테크 이야기가 궁금하다면?
제가 운영하는 네이버 블로그에서
주식, ETF, 재테크, 기업분석 등
다양한 투자 공부 내용을 계속 확인하실 수 있습니다.
👇 네이버 블로그 바로가기
https://m.blog.naver.com/endpark1
※ 본 글은 재테크와 투자 공부를 위한 정보 정리 목적으로 작성되었습니다.
특정 금융상품의 매수 또는 매도를 권유하는 내용이 아니며,
개인의 투자 판단과 책임이 필요합니다.
#부자습관 #부자되는법 #재테크 #재테크공부 #돈관리 #돈모으기 #절약습관 #소비습관 #월급관리 #자산관리 #투자공부 #경제공부 #목돈만들기 #직장인재테크 #재테크초보 #부자공부 #저축습관 #돈새는습관